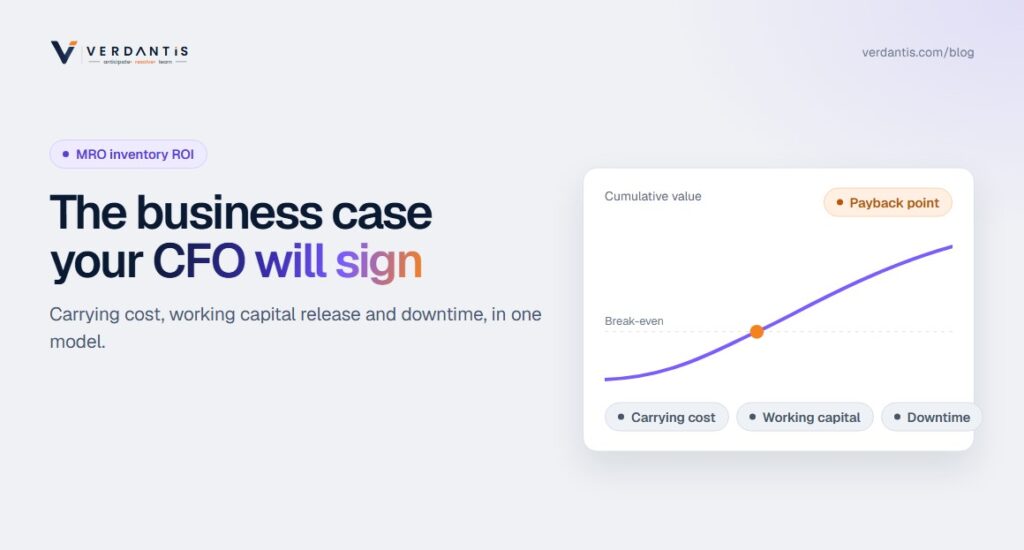
Principales conclusiones
- Plantearlo como una liberación de capital circulante, y no la adquisición de una herramienta de mantenimiento. Esto cambia el presupuesto al que se adjudica y quién lo financia.
- Utiliza la tasa de coste de mantenimiento de tu propio equipo financiero. Si nos ponemos de acuerdo en un número desde el principio, eso elimina el 80% de la discusión.
- Incluye la línea de tiempo de inactividad aunque lo presentes de forma conservadora. Es lo que hace que el departamento de operaciones se ponga de tu lado.
- Medición de los ahorros ya obtenidos (valor de referencia, verificado mediante ERP) en el propio caso. Responde de antemano a la única pregunta difícil del director financiero.
- El argumento contrario es el statu quo: Un gasto anual de siete cifras es la alternativa que se está aprobando por defecto.
Lea el artículo completo a continuación para saber más.
Respuesta rápida: El análisis de viabilidad de la optimización de MRO se basa en tres líneas de valor: el coste de mantenimiento anual evitado (valor del stock × tasa de mantenimiento del 15-25% × el objetivo de reducción del 15-30%), el capital circulante liberado de forma puntual (el propio excedente) y el tiempo de inactividad evitado al proteger los artículos críticos con niveles de stock insuficientes. En una cartera típica de MRO de $20M, eso supone entre $450K y $1,5M al año en costes de mantenimiento evitados, más entre $3M y $6M liberados, frente a un coste de la plataforma de entre seis cifras bajas y medias, y una amortización en menos de 12 meses solo en la primera línea.
¿Qué debe incluir el análisis de viabilidad? El modelo, línea por línea
Cinco líneas, en el orden en que las lee un director financiero:
El modelo, línea por línea, en el orden en que lo lee un director financiero
| Línea | ¿Qué lleva dentro? | Cómo calcularlo o obtenerlo |
|---|---|---|
| 1 · Situación inicial | Valor total del inventario de MRO, a una fecha determinada, por planta, más la parte estimada del excedente | Utiliza 20-40% como rango industrial para el exceso hasta que la evaluación de tus datos lo sustituya por tu cifra real. |
| 2 · Coste de financiación evitado (anual) | Valor de las existencias × tipo de interés contable × objetivo de reducción | Utiliza la tasa de mantenimiento de tu equipo financiero. La mayoría aplica una tasa de entre el 15 y el 25%, que cubre el capital, el almacenamiento, las pérdidas por merma, el seguro y la obsolescencia. |
| 3 · Capital circulante liberado (una sola vez) | El valor excedente en sí mismo | Se llevará a cabo a lo largo de entre 4 y 6 trimestres, a medida que las políticas entren en vigor y las existencias se agoten o se liquiden. |
| 4 · Tiempo de inactividad evitado (anual) | Horas de inactividad debidas a averías en las piezas × coste por hora | Se aplica únicamente a los repuestos críticos que, según el análisis, no cuentan con la protección suficiente. Presenta un escenario conservador y otro previsto. |
| 5 · Costes (ambas partes) | Plataforma e implementación, tu tiempo como pyme y la contabilización de la amortización por eliminación de material obsoleto |
Hay tres indicadores de rendimiento que son importantes en esta sala. La relación coste-beneficio es la razón por la que estos casos obtienen el visto bueno de los comités de inversión cuando se presentan de forma adecuada.
Los indicadores de rendimiento que importan en la sala
Plazo de amortización en el primer año
Cuando el programa se haya amortizado.
VAN a 3 años
El valor del programa a lo largo de tres años.
Valor anual: coste anual de la plataforma
En esta categoría, la proporción suele situarse entre 3:1 y 10:1.
¿Por qué plantearlo como capital circulante en lugar de como una compra de software?
Porque cambia el conjunto de comparación.
Se presenta como
Software de mantenimiento
- Una plataforma de software compite con el resto de solicitudes de herramientas en el presupuesto de la planta.
- Espera su turno
Se presenta como
Liberación de capital circulante
- Liberación de $4M de capital circulante inmovilizado con una rentabilidad anual de 4:1
- Compite con el coste de capital de la empresa y gana automáticamente
El almacén es una partida del balance, y el director financiero es el comprador económico.
Además, este enfoque es sencillamente más preciso: el almacén es una partida del balance, el resultado principal del programa es el efectivo y la reducción de los costes de almacenamiento, y el director financiero (y no el responsable de mantenimiento) es el comprador económico. Quienes defienden el proyecto y entienden bien este enfoque se encuentran con una reunión muy diferente a la que temían.
¿Cómo podemos hacer que la línea de tiempo de inactividad resulte creíble en lugar de parecer una simple aproximación?
Hay tres reglas que lo hacen defendible:
Tres reglas que permiten mantener la línea de tiempo de inactividad defendible
01
Contar únicamente los tiempos de inactividad debidos a averías en las piezas
No se trata de todo el tiempo de inactividad: concretamente, se refieren a los casos en los que la reparación quedó pendiente a la espera de una pieza. La mayoría de los datos de los sistemas CMMS o de las órdenes de trabajo permiten aislar las horas de espera por falta de material; incluso un análisis manual de las 20 principales paradas del año pasado ofrece una base sólida.
02
Aplícalo únicamente a las deficiencias identificadas
La afirmación no es que “la optimización acabe con el tiempo de inactividad”, sino que “estas piezas de recambio críticas concretas no cuentan actualmente con la protección suficiente; este es el riesgo al que están expuestas”. Se trata de una afirmación técnica, no de una promesa.
03
Mostrar un caso conservador
Reduce tu estimación a la mitad y presenta ambas cifras. Una partida de tiempo de inactividad que resista un recorte del 50% y siga siendo relevante resulta más convincente que una cifra elevada que se preste a críticas.
Si se aborda de esta manera, el equipo de tiempo de inactividad cumple su verdadera función: convierte a las operaciones en un colaborador activo en lugar de en un escéptico, ya que sus dificultades se reflejan finalmente en el análisis financiero.
¿A qué se opondrá el director financiero y cuáles son las respuestas?
Surgen cuatro objeciones, y para cada una hay una respuesta que puedes plantear en la reunión:
A qué se opondrá el director financiero y cuáles serán las respuestas
| La reacción | La respuesta |
|---|---|
| “Estos ahorros son teóricos”.” | Responde con un diseño de medición: una referencia fija, ahorros conseguidos verificados en el ERP (valor de las existencias realmente reducido, órdenes de compra realmente evitadas), con informes trimestrales. La distinción entre lo identificado y lo conseguido es lo que genera confianza; inclúyelo en el informe antes de que te lo pidan. |
| “Ya habíamos intentado reducir el stock anteriormente”.” | Es casi seguro que se trate de un análisis de consultoría puntual que se fue desvaneciendo. La diferencia radica en la reoptimización continua y la ejecución en el ERP: los cambios en las políticas que siguen introduciéndose una vez que la fase inicial ha perdido fuerza. Nuestro manual de reducción aborda las razones por las que los programas fracasan y los factores que los hacen perdurar. |
| “¿Y si recortamos algo que necesitamos?” | Diseño basado en la criticidad: la protección de los repuestos para la parada de la central aumenta, mientras que el exceso disminuye, y el departamento de mantenimiento valida la lista de elementos críticos antes de cualquier cambio en la política. Véase el marco de criticidad. |
| “¿Por qué este proveedor?” | La solución del concurso de repostería es la siguiente: el mismo extracto para todos los finalistas, criterios de éxito acordados previamente y comprobación aleatoria de los resultados. El comparación de alternativas establece la estructura de la lista de finalistas. |
No construyas el modelo tú solo
MRO360 procesa tu extracto y te entrega el análisis de viabilidad con tus cifras reales de excedentes, duplicados y elementos críticos con cobertura insuficiente, normalmente en un plazo de dos semanas.
Crea tu modelo de ROI →¿Cuándo NO resulta viable el análisis de viabilidad?
La honestidad refuerza el texto y la propuesta. Los cálculos pierden solidez en tres situaciones:
Las cuentas no cuadran cuando…
Posiciones por debajo de aproximadamente $3M
El ahorro en los costes de mantenimiento no basta para cubrir los costes de la plataforma empresarial. Lo que hay que hacer es mejorar los procesos.
Cierre o desinversión en un plazo de dos años
Está previsto que la planta cierre o se venda antes de que el programa abone las indemnizaciones.
No hay tiempo para las pymes, ni siquiera dedicándoles entre 2 y 4 horas a la semana
Los programas de datos que carecen de un responsable fracasan, independientemente del retorno de la inversión.
Si ninguna de esas situaciones se da y tu patrimonio supera los ocho dígitos, el caso no suele estar ni mucho menos cerrado.
¿Cómo es el plazo de generación de valor en este caso?
Preséntalo en tres fases para que el departamento de finanzas vea cuándo se produce realmente el movimiento de efectivo:
Plazo hasta la obtención de valor: cuándo se produce realmente el movimiento de efectivo
Semanas 1-8
Datos conectados, análisis completado, resultados validados. Aquí es donde la evaluación sustituye las estimaciones por tus cifras reales.
Meses 3 a 6
Se han puesto en marcha las primeras medidas de la política, comienza la reducción de existencias y se elabora el primer informe de ahorro real en comparación con la línea de base.
Meses 6-18
Se han reducido los saldos pendientes con respecto al objetivo 15-30%; la liquidación de activos obsoletos se lleva a cabo según el calendario de amortización del departamento financiero; y se ha resuelto de forma visible el riesgo de interrupción del servicio en los sistemas críticos.
Los casos basados en el flujo de caja por fases superan el escrutinio, algo que no ocurre con las diapositivas sobre el retorno de la inversión (ROI) que se basan en una sola cifra.
Acude a la reunión sobre el presupuesto con tus propias cifras
Envíanos un extracto; te devolveremos el análisis de viabilidad (exceso, ahorro evitado, liberación de capital circulante, periodo de amortización) elaborado a partir de tus datos y listo para presentar.
Solicita tu modelo de ROI personalizado →Preguntas frecuentes
¿Cómo se calcula el retorno de la inversión (ROI) de la optimización del inventario de MRO?
¿Qué tipo de coste de mantenimiento deberíamos aplicar al stock de MRO?
¿Por qué plantear la optimización del MRO como una liberación de capital circulante en lugar de como la adquisición de un programa informático?
¿Cómo se consigue que el ahorro derivado de la reducción del tiempo de inactividad resulte creíble en el análisis de viabilidad?
¿Cuándo no resulta viable un proyecto de optimización de MRO?
¿Cuánto tiempo tarda la optimización del inventario de MRO en generar valor?
Lecturas relacionadas: Guía práctica para la reducción de existencias en MRO · Marco de criticidad · Comparación de alternativas