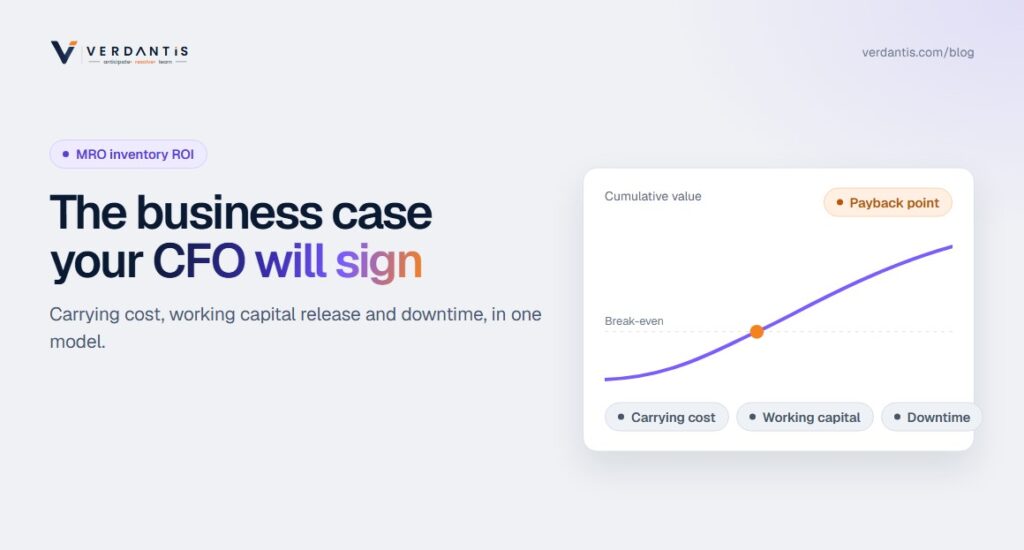
Wichtigste Erkenntnisse
- Stellen Sie dies als Freisetzung von Betriebskapital dar, und nicht der Kauf eines Wartungstools. Dadurch ändert sich, in welchem Budgetbereich das Projekt angesiedelt ist und wer es finanziert.
- Verwenden Sie den von Ihrer Finanzabteilung festgelegten Finanzierungssatz. Die Einigung darauf, dass eine Zahl im Vorfeld 80% der Argumente aus dem Weg räumt.
- Fügen Sie die Zeile „Ausfallzeit“ ein selbst wenn Sie es zurückhaltend darstellen. Genau das bringt den operativen Bereich auf Ihre Seite.
- Aktuelle Ermittlung der realisierten Einsparungen (Ausgangswert, ERP-verifiziert) im vorliegenden Fall. Damit wird die einzige knifflige Frage des Finanzvorstands bereits im Vorfeld beantwortet.
- Das Gegenbeispiel ist der Status quo: Ein jährlicher Mittelabfluss im siebenstelligen Bereich ist die Alternative, die standardmäßig genehmigt wird.
Lesen Sie den vollständigen Artikel unten, um mehr zu erfahren.
Kurze Antwort: Der Geschäftsfall zur MRO-Optimierung basiert auf drei Wertströmen: vermiedene jährliche Lagerhaltungskosten (Lagerwert × 15-25%-Lagerhaltungssatz × das Reduktionsziel von 15-30%), einmalig freigesetztes Betriebskapital (der Überschuss selbst) sowie vermiedene Ausfallzeiten durch den Schutz vor Unterbeständen bei kritischen Artikeln. Bei einem typischen MRO-Bestand von $20M bedeutet dies $450K–$1,5M pro Jahr an vermiedenen Lagerhaltungskosten sowie $3M–$6M an freigesetztem Betriebskapital, bei Plattformkosten im niedrigen bis mittleren sechsstelligen Bereich und einer Amortisationszeit von weniger als 12 Monaten allein auf der ersten Wertlinie.
Was gehört in den Business Case? Das Modell, Zeile für Zeile
Fünf Zeilen, in der Reihenfolge, in der ein Finanzvorstand sie liest:
Das Modell, Zeile für Zeile, in der Reihenfolge, in der ein Finanzvorstand es liest
| Zeile | Was kommt hinein? | Wie berechnet man diesen Wert oder wo findet man ihn? |
|---|---|---|
| 1 · Ausgangswert | Gesamtwert des MRO-Lagerbestands, zu einem bestimmten Stichtag erfasst, nach Werk, zuzüglich des geschätzten Überschussanteils | Verwenden Sie 20-40% als Branchenbereich für den Überschuss, bis Ihre Datenauswertung diesen Wert durch Ihre tatsächliche Zahl ersetzt. |
| 2 · Eingesparte Finanzierungskosten (jährlich) | Bestandswert × Bewertungssatz × angestrebte Reduzierung | Verwenden Sie den Lagerhaltungskostensatz Ihres Finanzteams. Die meisten liegen bei 15–25% und decken Kapital, Lagerung, Schwund, Versicherung und Wertminderung ab. |
| 3 · Freigesetztes Betriebskapital (einmalig) | Der Mehrwert selbst | Die Umsetzung erfolgt über einen Zeitraum von 4 bis 6 Quartalen, je nachdem, wie die Richtlinien in Kraft treten und der Lagerbestand abgebaut oder veräußert wird. |
| 4 · Vermeidbare Ausfallzeiten (jährlich) | Durch Ersatzteile bedingte Ausfallstunden × Kosten pro Stunde | Die Analyse gilt ausschließlich für die kritischen Ersatzteile, die laut Analyse unzureichend abgesichert sind. Stellen Sie ein konservatives und ein erwartetes Szenario vor. |
| 5 · Kosten (beide Seiten) | Plattform und Umsetzung, Ihr Zeitaufwand als KMU sowie die buchhalterische Erfassung von Abschreibungen bei der Entsorgung veralteter Geräte |
Drei Leistungskennzahlen sind in diesem Zusammenhang von Bedeutung. Das Preis-Leistungs-Verhältnis ist der Grund, warum diese Vorhaben von den Investitionsausschüssen genehmigt werden, wenn sie richtig dargestellt werden.
Die Leistungskennzahlen, auf die es im Raum ankommt
Amortisationszeit im ersten Jahr
Wenn sich das Programm amortisiert hat.
Barwert über 3 Jahre
Der Wert des Programms über einen Zeitraum von drei Jahren.
Jahreswert: Jährliche Plattformkosten
In dieser Kategorie liegt das Verhältnis in der Regel zwischen 3:1 und 10:1.
Warum sollte man dies als Betriebskapital und nicht als Softwarekauf betrachten?
Weil sich dadurch die Vergleichsgruppe ändert.
Angekündigt als
Wartungssoftware
- Eine Softwareplattform steht im Wettbewerb mit allen anderen Tool-Anforderungen im Betriebsbudget
- Es wartet, bis es an der Reihe ist
Angekündigt als
Freisetzung von Betriebskapital
- Freisetzung von $4M an gebundenem Betriebskapital bei einer jährlichen Rendite von 4:1
- Es steht im Wettbewerb mit den Kapitalkosten des Unternehmens und setzt sich automatisch durch
Das Lager ist ein Bilanzposten, und der Finanzvorstand ist der wirtschaftliche Käufer.
Diese Sichtweise ist zudem schlichtweg zutreffender: Der Lagerraum ist ein Bilanzposten, das Hauptergebnis des Programms besteht aus Barmitteln und vermiedenen Finanzierungskosten, und der Finanzvorstand (nicht der Instandhaltungsleiter) ist der wirtschaftliche Entscheidungsträger. Befürworter, denen diese Sichtweise klar ist, treten in eine ganz andere Besprechung ein als die, vor der sie sich gefürchtet haben.
Wie können wir die Ausfallzeitangabe glaubwürdig gestalten, anstatt sie nur vage zu formulieren?
Drei Regeln sorgen dafür, dass dies vertretbar bleibt:
Drei Regeln sorgen dafür, dass die Verteidigungslinie gegen Ausfallzeiten haltbar bleibt
01
Berücksichtigen Sie ausschließlich durch Bauteile verursachte Ausfallzeiten
Nicht alle Ausfallzeiten: konkret jene Fälle, bei denen die Reparatur auf ein Ersatzteil warten musste. Anhand der meisten CMMS-/Arbeitsauftragsdaten lassen sich die durch Materialwartestzeiten verursachten Stunden isoliert erfassen; selbst eine manuelle Überprüfung der 20 größten Ausfälle des letzten Jahres liefert eine fundierte Grundlage.
02
Wenden Sie dies ausschließlich auf festgestellte Lücken an
Die Behauptung lautet nicht: “Optimierung verhindert Ausfallzeiten.” Sie lautet vielmehr: “Diese spezifischen kritischen Ersatzteile sind derzeit unzureichend abgesichert; hier liegt das Risiko.” Das ist eine technische Feststellung, kein Versprechen.
03
Zeigen Sie einen konservativen Fall auf
Reduzieren Sie Ihre Schätzung um die Hälfte und legen Sie beide Zahlen vor. Eine Ausfallzeitkennzahl, die eine Kürzung um 50% übersteht und dennoch von Bedeutung bleibt, ist überzeugender als eine hohe Zahl, die Anfechtungen hervorruft.
Auf diese Weise erfüllt die Ausfallzeit-Kennzahl ihren eigentlichen Zweck: Sie macht den operativen Bereich zu einem Mitinitiator statt zu einem Skeptiker, da sich dessen Probleme nun endlich in der finanziellen Bilanz niederschlagen.
Wogegen wird sich der Finanzvorstand wehren, und wie lauten die Antworten?
Es werden vier Einwände vorgebracht, und auf jeden gibt es eine Antwort, die Sie in der Besprechung vorbringen können:
Wogegen sich der Finanzvorstand wehren wird – und die Antworten darauf
| Der Gegenwind | Die Antwort |
|---|---|
| “Diese Einsparungen sind rein theoretischer Natur.” | Antworten Sie mit einem Messkonzept: eine festgelegte Ausgangsbasis, realisierte Einsparungen, die im ERP-System verifiziert werden (tatsächlich gesunkener Lagerbestand, tatsächlich vermiedene Bestellungen), vierteljährlich berichtet. Die Unterscheidung zwischen identifizierten und realisierten Einsparungen schafft Vertrauen; führen Sie dies in der Präsentation an, noch bevor danach gefragt wird. |
| “Wir haben bereits zuvor versucht, den Lagerbestand zu reduzieren.” | Mit ziemlicher Sicherheit handelte es sich um eine einmalige Beratungsanalyse, deren Wirkung nachließ. Der Unterschied liegt in der kontinuierlichen Neuoptimierung und Umsetzung im ERP-System: Richtlinienänderungen, die auch nach dem Abklingen der anfänglichen Begeisterung weiterhin umgesetzt werden. Unser Leitfaden zur Reduzierung behandelt die Gründe, warum Programme scheitern, und die Faktoren, die zu ihrem Erfolg beitragen. |
| “Was wäre, wenn wir etwas streichen würden, das wir brauchen?” | „Criticality-First“-Konzeption: Der Schutz durch Ersatzteile, die den Anlagenstillstand verhindern, wird erhöht, während der Überschuss sinkt, und die Instandhaltung überprüft die Liste der kritischen Komponenten, bevor Änderungen an den Richtlinien vorgenommen werden. Siehe die Kritikalitätsrahmenwerk. |
| “Warum gerade dieser Anbieter?” | Hier ist die Lösung für den Backwettbewerb: für jeden Finalisten derselbe Extrakt, im Voraus vereinbarte Erfolgskriterien, stichprobenartige Überprüfung der Ergebnisse. Die Vergleich der Alternativen gibt die Struktur der Auswahlliste vor. |
Erstellen Sie das Modell nicht alleine
MRO360 führt Ihre Datenextraktion durch und liefert Ihnen in der Regel innerhalb von zwei Wochen den Business Case, der mit Ihren tatsächlichen Selbstbehalten, tatsächlichen Doppelungen und tatsächlich unterversicherten kritischen Risiken ausgefüllt ist.
Lassen Sie Ihr ROI-Modell erstellen →Wann wird der Business Case NICHT genehmigt?
Ehrlichkeit stärkt die Seite und das Verkaufsargument. In drei Situationen wird die Rechnung nicht ganz aufgehen:
Die mathematische Grundlage wird dünn, wenn…
Bestände unter etwa $3M
Einsparungen bei den Haltekosten reichen nicht aus, um die Kosten für die Unternehmensplattform zu decken. Optimieren Sie stattdessen die Prozesse.
Schließung oder Veräußerung innerhalb von zwei Jahren
Der Standort soll geschlossen oder veräußert werden, bevor das Programm Auszahlungen vornimmt.
Keine Zeit für KMU, selbst bei 2 bis 4 Stunden pro Woche
Datenprogramme ohne Verantwortlichen scheitern unabhängig vom ROI.
Sollte keiner dieser Punkte zutreffen und Ihr Vermögen einen achtstelligen Betrag übersteigen, ist der Fall in der Regel nicht annähernd so komplex.
Wie sieht der Zeitplan bis zur Wertschöpfung in diesem Fall aus?
Stellen Sie dies in drei Phasen dar, damit die Finanzabteilung erkennen kann, wann tatsächlich Geld fließt:
Zeitplan bis zur Wertschöpfung: Wann fließt tatsächlich Geld?
Wochen 1–8
Daten sind verknüpft, die Analyse ist abgeschlossen, die Ergebnisse sind validiert. An dieser Stelle ersetzt die Auswertung Schätzungen durch Ihre tatsächlichen Zahlen.
Monate 3–6
Die ersten Maßnahmen wurden umgesetzt, der Abbau der Bestände beginnt, der erste Bericht über die gegenüber dem Referenzszenario erzielten Einsparungen liegt vor.
Monate 6–18
Maßnahmen zur Kostensenkung im Hinblick auf das Ziel 15-30%; die Entsorgung veralteter Bestände erfolgt gemäß dem Abschreibungsplan der Finanzabteilung; das Ausfallrisiko bei kritischen Komponenten wurde sichtbar beseitigt.
Cashflow-basierte Berechnungen halten einer genauen Prüfung stand, was bei ROI-Darstellungen mit einer einzigen Kennzahl nicht der Fall ist.
Gehen Sie mit Ihren eigenen Zahlen in die Haushaltssitzung
Senden Sie uns einen Auszug; wir senden Ihnen den auf Ihren Daten basierenden, vollständig ausgefüllten Business Case (Überschuss, vermiedene Kosten, Freisetzung von Betriebskapital, Amortisationszeit) zurück – bereit zur Präsentation.
Fordern Sie Ihr individuelles ROI-Modell an →Häufig gestellte Fragen
Wie berechnet man den ROI der MRO-Bestandsoptimierung?
Welchen Lagerkostensatz sollten wir für den MRO-Bestand anwenden?
Warum sollte man die MRO-Optimierung als Freisetzung von Betriebskapital und nicht als Softwarekauf darstellen?
Wie können Sie die Einsparungen durch die Reduzierung der Ausfallzeiten im Business Case glaubhaft darstellen?
Wann ist der Business Case für eine MRO-Optimierung nicht überzeugend?
Wie lange dauert es, bis die MRO-Bestandsoptimierung einen Mehrwert schafft?
Weiterführende Literatur: Leitfaden zur Reduzierung des MRO-Bestands · Rahmenwerk zur Kritikalität · Vergleich der Alternativen