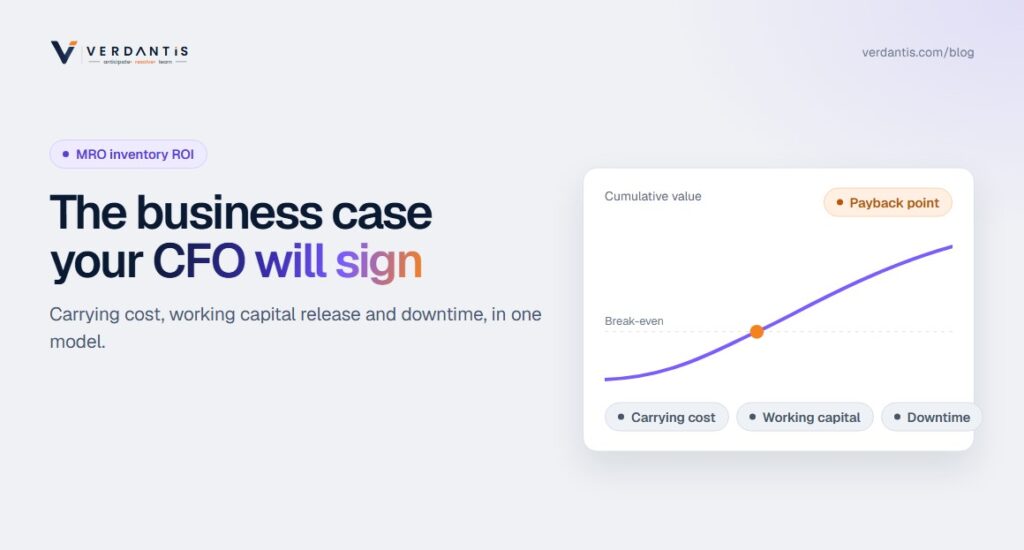
Pontos-chave
- Apresente-o como uma libertação de capital de exploração, e não a aquisição de uma ferramenta de manutenção. Isso altera o orçamento a que está sujeito e quem o financia.
- Utilize a taxa de custo de financiamento da sua própria equipa financeira. Concordo que definir um número desde o início elimina 80% da discussão.
- Incluir a linha relativa ao tempo de inatividade mesmo que o apresentes de forma conservadora. É isso que traz as operações para o teu lado da mesa.
- Medição das poupanças efetivamente realizadas (valor de referência, verificado por ERP) no próprio caso. Responde antecipadamente à única pergunta difícil do diretor financeiro.
- O argumento contrário é o status quo: Um gasto anual na ordem dos sete dígitos é a alternativa que está a ser aprovada por defeito.
Leia o artigo completo abaixo para saber mais.
Resposta rápida: O caso de negócio da otimização de MRO assenta em três linhas de valor: custo anual de manutenção de stock evitado (valor do stock × taxa de manutenção de 15-25% × meta de redução de 15-30%), capital circulante libertado de forma pontual (o próprio excedente) e tempo de inatividade evitado graças à proteção de itens críticos com stock insuficiente. Numa posição típica de MRO de $20M, isso representa $450K a $1,5M por ano em custos de manutenção evitados, mais $3M a $6M de capital de exploração libertado, face a um custo da plataforma na ordem das seis cifras (baixa a média), e um retorno do investimento em 12 meses apenas na primeira linha.
O que deve constar no estudo de viabilidade? O modelo, linha a linha
Cinco linhas, pela ordem em que um diretor financeiro as lê:
O modelo, linha a linha, na ordem em que um diretor financeiro o lê
| Linha | O que se coloca lá dentro | Como calculá-lo ou obtê-lo |
|---|---|---|
| 1 · Situação inicial | Valor total do inventário de MRO, congelado numa determinada data, por fábrica, acrescido da quota estimada de excedentes | Utilize 20-40% como intervalo de referência para o excedente até que a sua avaliação de dados o substitua pelo valor real |
| 2 · Custo de financiamento evitado (anual) | Valor do inventário × taxa de rotação × meta de redução | Utilize a taxa de juro de financiamento da sua equipa financeira. A maioria situa-se entre 15 e 25%, abrangendo o capital, o armazenamento, as perdas, o seguro e a obsolescência |
| 3 · Capital de exploração libertado (uma única vez) | O próprio valor excedente | Realizado ao longo de 4 a 6 trimestres, à medida que as políticas entram em vigor e as existências se esgotam ou são alienadas |
| 4 · Tempo de inatividade evitado (anual) | Horas de inatividade devido a peças × custo por hora | Aplicar apenas às peças sobressalentes críticas que a análise indica estarem com proteção insuficiente. Apresentar um cenário conservador e um cenário esperado |
| 5 · Custos (ambas as partes) | Plataforma e implementação, o seu tempo como PME e contabilização da amortização na alienação de bens obsoletos |
Há três indicadores de desempenho que são importantes nesta sala. A relação custo-benefício é a razão pela qual estes casos são aprovados pelas comissões de investimento quando são apresentados da forma correta.
Os indicadores de desempenho que importam na sala
Período de recuperação do investimento no primeiro ano
Quando o programa já se tiver amortizado.
VAN a 3 anos
O valor do programa ao longo de três anos.
Valor anual: custo anual da plataforma
Nesta categoria, o rácio situa-se normalmente entre 3:1 e 10:1.
Por que razão considerá-lo como capital de exploração em vez de uma aquisição de software?
Porque altera o conjunto de comparação.
Apresentado como
Software de manutenção
- Uma plataforma de software concorre com todos os outros pedidos de ferramentas no orçamento da fábrica
- Espera pela sua vez
Apresentado como
Liberação de capital de giro
- Libertação de $4M de capital circulante imobilizado, com um rendimento anual de 4:1
- Compete com o custo de capital da empresa e vence automaticamente
O armazém é uma rubrica do balanço, e o diretor financeiro é o comprador económico.
Esta perspetiva é também, simplesmente, mais precisa: o armazém é uma rubrica do balanço, o principal resultado do programa é o dinheiro e a redução dos custos de financiamento, e o diretor financeiro (e não o responsável pela manutenção) é o decisor económico. Os defensores que compreendem bem esta perspetiva entram numa reunião diferente daquela que temiam.
Como é que conseguimos tornar a linha de tempo de inatividade credível, em vez de vaga?
Três regras garantem que seja defensável:
Três regras garantem que a linha de inatividade se mantenha defensável
01
Contar apenas o tempo de inatividade devido a avarias em peças
Não se trata de todo o tempo de inatividade: especificamente, os casos em que a reparação ficou à espera de uma peça. A maioria dos dados do CMMS/ordens de trabalho permite isolar as horas de espera por materiais; mesmo uma análise manual das 20 principais paragens do ano passado fornece uma base sólida.
02
Aplique-o apenas às lacunas identificadas
A afirmação não é “a otimização acaba com o tempo de inatividade”. É “estas peças sobressalentes críticas específicas estão atualmente mal protegidas; eis o risco”. Trata-se de uma afirmação de engenharia, não de uma promessa.
03
Apresentar um caso conservador
Reduza a sua estimativa para metade e apresente ambos os valores. Uma linha de tempo de inatividade que resista a uma redução de 50% e continue a ser relevante é mais persuasiva do que uma linha elevada que se presta a críticas.
Tratada desta forma, a linha de tempo de inatividade cumpre a sua verdadeira função: transforma as operações num co-patrocinador, em vez de um cético, porque as suas dificuldades acabam por se refletir no argumento financeiro.
Em que é que o diretor financeiro vai contestar e quais são as respostas?
Surgem quatro objeções, e cada uma tem uma resposta que pode apresentar na reunião:
O que o diretor financeiro irá contestar e as respostas
| A reação | A resposta |
|---|---|
| “Estas poupanças são teóricas.” | Responda com um plano de medição: uma linha de base fixa, poupanças efetivas verificadas no ERP (valor das existências efetivamente reduzido, ordens de compra efetivamente evitadas), com relatórios trimestrais. A distinção entre o identificado e o efetivamente alcançado é o que gera confiança; inclua-a na apresentação antes que perguntem. |
| “Já tentámos reduzir o stock anteriormente.” | Trata-se, quase certamente, de uma análise de consultoria pontual que perdeu o seu efeito. A diferença reside na reotimização contínua e na execução no ERP: alterações às políticas que continuam a ser implementadas depois de o arranque ter perdido força. O nosso manual de redução aborda as razões pelas quais os programas falham e o que os sustenta. |
| “E se cortarmos algo de que precisamos?” | Concepção com prioridade na criticidade: a proteção das peças sobresselentes necessárias para a paragem da central aumenta, enquanto o excedente diminui, e a manutenção valida a lista de elementos críticos antes de qualquer alteração às políticas. Consulte o quadro de criticidade. |
| “Porquê este fornecedor?” | Eis a solução para o concurso de pastelaria: o mesmo extrato para todos os finalistas, critérios de sucesso previamente acordados e resultados sujeitos a verificações aleatórias. O comparação de alternativas apresenta a estrutura da lista de finalistas. |
Não construas o modelo sozinho
O MRO360 processa a sua extração de dados e apresenta a análise de viabilidade preenchida com os seus números reais relativos a excedentes, duplicados e elementos críticos com proteção insuficiente, normalmente no prazo de duas semanas.
Crie o seu modelo de ROI →Quando é que a análise de viabilidade NÃO é favorável?
A honestidade reforça o texto e a proposta. Os números ficam pouco convincentes em três situações:
A matemática fica um pouco fraca quando…
Posições inferiores a aproximadamente $3M
A redução dos custos de manutenção não consegue cobrir os custos da plataforma empresarial. Em vez disso, é necessário corrigir os processos.
Encerramento ou alienação no prazo de dois anos
Está previsto que a instalação seja encerrada ou alienada antes de o programa efetuar o pagamento.
Não há tempo para o SME, mesmo que seja apenas 2 a 4 horas por semana
Os programas de dados sem um responsável fracassam, independentemente do retorno sobre o investimento.
Se nenhuma dessas situações se aplicar e o valor dos seus ativos ultrapassar os oito dígitos, o caso normalmente não está decidido.
Como é o prazo para a obtenção de valor neste caso?
Apresente-o em três fases, para que o departamento financeiro perceba quando é que o dinheiro realmente circula:
Cronograma até à geração de valor: quando o dinheiro é efetivamente movimentado
Semanas 1 a 8
Dados ligados, análise concluída, resultados validados. É aqui que a avaliação substitui as estimativas pelos seus números reais.
Meses 3 a 6
Executadas as primeiras fases da política, inicia-se a redução das existências e é elaborado o primeiro relatório sobre as poupanças concretizadas em relação à linha de base.
Meses 6 a 18
Foram realizados ajustes na meta 15-30%; a eliminação de bens obsoletos decorre de acordo com o calendário de abatimento do departamento financeiro; a exposição a tempos de inatividade em sistemas críticos foi visivelmente eliminada.
Os casos baseados em fases de fluxo de caixa resistem a uma análise minuciosa, ao contrário dos gráficos de ROI com um único valor.
Vá à reunião sobre o orçamento com os seus próprios números
Envie-nos um extrato; nós devolver-lhe-emos o caso de negócio preenchido (excesso, poupança evitada, libertação de capital circulante, retorno do investimento) elaborado com base nos seus dados, pronto a apresentar.
Solicite o seu modelo de ROI personalizado →Perguntas frequentes
Como se calcula o retorno sobre o investimento (ROI) da otimização do inventário de MRO?
Que taxa de custo de manutenção devemos utilizar para o stock de MRO?
Por que razão se deve encarar a otimização da MRO como uma libertação de capital circulante, em vez de uma aquisição de software?
Como é que se torna credível a poupança resultante da redução do tempo de inatividade na análise de viabilidade?
Quando é que um caso de negócio de otimização de MRO não se justifica?
Quanto tempo demora a otimização do inventário de MRO a gerar valor?
Leituras relacionadas: Guia para a redução do inventário de MRO · Quadro de Criticidade · Comparação de alternativas