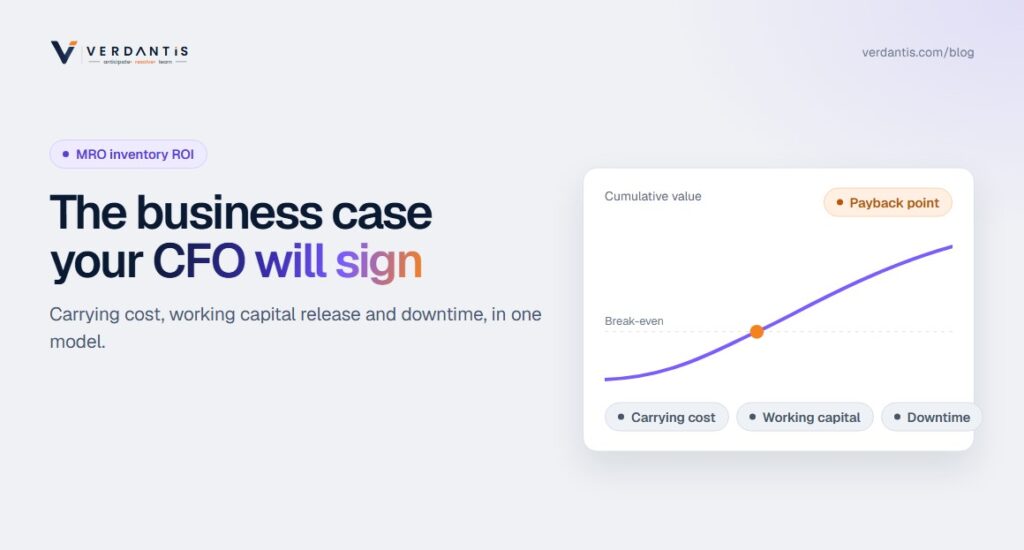
Belangrijkste punten
- Presenteer het als het vrijmaken van werkkapitaal, en niet de aanschaf van onderhoudsgereedschap. Hierdoor verandert in welke begroting het wordt ondergebracht en wie het financiert.
- Gebruik het eigen financieringspercentage van uw financiële afdeling. Als we het erover eens zijn dat één getal aan het begin 80% van de discussie wegneemt.
- Voeg de regel over de stilstandtijd toe zelfs als je het voorzichtig presenteert. Dat is wat de operationele kant naar jouw kant van de tafel brengt.
- Meting van de daadwerkelijk gerealiseerde besparingen (referentiewaarde, ERP-geverifieerd) in deze specifieke zaak. Het geeft alvast een antwoord op de enige lastige vraag van de CFO.
- Het tegenargument is de huidige situatie: Een jaarlijks verlies van zeven cijfers is het alternatief dat bij gebrek aan beter wordt goedgekeurd.
Lees het volledige artikel hieronder voor meer informatie.
Kort antwoord: De businesscase voor MRO-optimalisatie is gebaseerd op drie waardestromen: vermeden jaarlijkse opslagkosten (voorraadwaarde × 15-25% opslagtarief × de 15-30% reductiedoelstelling), eenmalig vrijgemaakt werkkapitaal (het overschot zelf) en vermeden stilstand door het beschermen van kritieke artikelen met een te lage voorraad. Bij een typische MRO-voorraad van $20M komt dat neer op $450K-$1,5M per jaar aan vermeden opslagkosten plus $3M-$6M aan vrijgemaakt werkkapitaal, tegenover platformkosten in de lage tot midden zes cijfers, en een terugverdientijd van minder dan 12 maanden alleen al op de eerste waardelijn.
Wat hoort er in de businesscase? Het model, regel voor regel
Vijf regels, in de volgorde waarin een CFO ze leest:
Het model, regel voor regel, in de volgorde waarin een CFO het leest
| Regel | Wat erin gaat | Hoe dit te berekenen of te achterhalen |
|---|---|---|
| 1 · Uitgangssituatie | Totale waarde van de MRO-voorraad, vastgelegd op een bepaalde datum, per fabriek, plus het geschatte overschot | Gebruik 20-40% als de sectorbandbreedte voor het overschot, totdat deze bij de gegevensbeoordeling wordt vervangen door uw werkelijke cijfer |
| 2 · Vermeden financieringskosten (jaarlijks) | Voorraadwaarde × boekwaarde × beoogde vermindering | Gebruik het doorrekeningspercentage van je financiële afdeling. Meestal ligt dit tussen 15 en 25% en omvat het kapitaal, opslag, derving, verzekering en veroudering. |
| 3 · Vrijgekomen werkkapitaal (eenmalig) | De meerwaarde zelf | Dit vindt plaats over een periode van 4 tot 6 kwartalen, naarmate het beleid van kracht wordt en de voorraad wordt opgebruikt of afgestoten |
| 4 · Voorkomen van stilstand (jaarlijks) | Door defecte onderdelen veroorzaakte stilstanduren × kosten per uur | Alleen toegepast op de kritieke reserveonderdelen waarvan uit de analyse blijkt dat ze onvoldoende beschermd zijn. Presenteer een conservatief scenario en een verwacht scenario. |
| 5 · Kosten (beide partijen) | Platform en implementatie, uw MKB-tijd en de boekhoudkundige afschrijving bij verwijdering van verouderde apparatuur |
Er zijn drie prestatie-indicatoren die in de vergaderzaal van belang zijn. De prijs-kwaliteitverhouding is de reden waarom deze voorstellen door investeringscommissies worden goedgekeurd, mits ze op de juiste manier worden gepresenteerd.
De prestatiecijfers die er in de ruimte toe doen
Terugverdientijd in het eerste jaar
Wanneer het programma zichzelf heeft terugverdiend.
3-jaars netto contante waarde
De waarde van het programma over een periode van drie jaar.
Jaarlijkse waarde: jaarlijkse platformkosten
In deze categorie ligt de verhouding doorgaans tussen 3:1 en 10:1.
Waarom zou je het als werkkapitaal beschouwen in plaats van als een softwareaankoop?
Omdat dit de vergelijkingsgroep verandert.
Aangeprezen als
Onderhoudssoftware
- Een softwareplatform moet concurreren met alle andere aanvragen voor hulpmiddelen binnen het fabrieksbudget
- Het wacht op zijn beurt
Aangeprezen als
Vrijmaking van werkkapitaal
- Het vrijmaken van $4M aan vastzittend werkkapitaal met een jaarlijks rendement van 4:1
- Het concurreert met de kapitaalkosten van het bedrijf en wint automatisch
De voorraad is een post op de balans, en de CFO is de economische koper.
Deze invalshoek is bovendien gewoonweg nauwkeuriger: de voorraadruimte is een post op de balans, de belangrijkste output van het programma bestaat uit contanten en vermeden financieringskosten, en de CFO (niet de onderhoudsmanager) is de economische beslisser. Voorstanders die deze invalshoek goed begrijpen, komen terecht in een heel andere vergadering dan die waarvoor ze zo opzagden.
Hoe zorgen we ervoor dat de uitvalduurcijfers geloofwaardig overkomen in plaats van vaag?
Drie regels zorgen ervoor dat het verdedigbaar blijft:
Drie regels zorgen ervoor dat de verdedigingslinie tegen de downtime standhoudt
01
Tel alleen stilstand als gevolg van defecte onderdelen mee
Niet alle stilstandtijd: met name gevallen waarin de reparatie moest wachten op een onderdeel. Met de meeste CMMS-/werkordergegevens kun je de uren waarin op materiaal moest worden gewacht, apart in kaart brengen; zelfs een handmatige analyse van de 20 grootste storingen van vorig jaar levert een onderbouwde basis op.
02
Pas het alleen toe op vastgestelde hiaten
De bewering luidt niet: “Optimalisatie maakt een einde aan stilstand.” Maar wel: “Deze specifieke kritieke reserveonderdelen zijn momenteel onvoldoende beveiligd; dit is het risico.” Dat is een technische constatering, geen belofte.
03
Geef een conservatief scenario weer
Halveer je schatting en presenteer beide cijfers. Een cijfer voor stilstandtijd dat een 50%-korting doorstaat en nog steeds van belang is, is overtuigender dan een hoog cijfer dat uitnodigt tot kritiek.
Als het op deze manier wordt aangepakt, vervult de downtime-lijn zijn werkelijke functie: het zorgt ervoor dat de operationele afdeling een medesponsor wordt in plaats van een scepticus, omdat hun problemen eindelijk in de financiële businesscase worden meegenomen.
Waar zal de CFO bezwaar tegen maken, en wat zijn de antwoorden?
Er komen vier bezwaren naar voren, en op elk daarvan heb je een antwoord dat je in de vergadering kunt aanvoeren:
Waar de CFO bezwaar tegen zal maken, en de antwoorden daarop
| De tegenreactie | Het antwoord |
|---|---|
| “Deze besparingen zijn theoretisch.” | Geef een antwoord met een meetplan: een vastgelegde referentie, gerealiseerde besparingen geverifieerd in het ERP-systeem (daadwerkelijk lagere voorraadwaarde, daadwerkelijk vermeden inkooporders), elk kwartaal gerapporteerd. Het onderscheid tussen ‘geïdentificeerd’ en ‘gerealiseerd’ is wat vertrouwen wekt; neem dit op in de presentatie voordat ze ernaar vragen. |
| “We hebben al eerder geprobeerd onze voorraad te verminderen.” | Vrijwel zeker een eenmalige adviesanalyse die in de vergetelheid is geraakt. Het verschil zit hem in de voortdurende heroptimalisatie en implementatie in het ERP-systeem: beleidswijzigingen die blijven bijkomen nadat de startfase is verstreken. Onze handleiding voor kostenbesparing gaat in op de redenen waarom programma’s mislukken en wat ervoor zorgt dat ze standhouden. |
| “Wat als we iets schrappen wat we nodig hebben?” | Ontwerp waarbij kriticiteit voorop staat: de bescherming van reserveonderdelen die nodig zijn om de installatie draaiende te houden neemt toe, terwijl het overschot afneemt, en de onderhoudsafdeling controleert de lijst met kritieke onderdelen voordat er beleidswijzigingen worden doorgevoerd. Zie de kriticiteitskader. |
| “Waarom deze leverancier?” | Hier is de oplossing voor de bakwedstrijd: hetzelfde extract voor alle finalisten, vooraf overeengekomen succescriteria, steekproefsgewijze controle van de resultaten. De vergelijking van alternatieven geeft de structuur van de shortlist weer. |
Bouw het model niet in je eentje
MRO360 voert uw extract uit en levert de businesscase op, gevuld met uw werkelijke eigen risico’s, werkelijke dubbele polissen en werkelijke onvoldoende gedekte kritieke risico’s, doorgaans binnen twee weken.
Laat je ROI-model opstellen →Wanneer wordt de businesscase NIET goedgekeurd?
Eerlijkheid maakt de pagina en de pitch sterker. De cijfers kloppen niet in drie situaties:
De wiskunde wordt wat mager als…
Posities onder ongeveer $3M
De besparingen op de financieringskosten zijn niet voldoende om de kosten van het bedrijfsplatform te dekken. Pak in plaats daarvan het proces aan.
Sluiting of afstoting binnen twee jaar
Het is de bedoeling dat de locatie wordt gesloten of afgestoten voordat het programma uitbetaald wordt.
Geen tijd voor het MKB, zelfs niet als het om 2 tot 4 uur per week gaat
Dataprogramma’s zonder eigenaar mislukken, ongeacht het rendement op de investering.
Als geen van deze situaties van toepassing is en je vermogen in de acht cijfers ligt, is de zaak meestal nog lang niet beslecht.
Hoe ziet het tijdschema voor het realiseren van waarde er in dit geval uit?
Presenteer het in drie fasen, zodat de financiële afdeling kan zien wanneer er daadwerkelijk geld wordt overgemaakt:
Tijdschema tot realisatie van waarde: wanneer er daadwerkelijk geld wordt overgemaakt
Week 1 t/m 8
Gegevens gekoppeld, analyse voltooid, gevalideerde bevindingen. Dit is het moment waarop de beoordeling schattingen vervangt door uw werkelijke cijfers.
Maanden 3-6
De eerste beleidsmaatregelen zijn doorgevoerd, de afbouw van de voorraad is begonnen en het eerste rapport over de gerealiseerde besparingen ten opzichte van het referentiescenario is opgesteld.
Maanden 6-18
Er zijn bezuinigingsmaatregelen doorgevoerd met betrekking tot het 15-30%-doel; de afstoting van verouderde apparatuur verloopt volgens het afschrijvingsschema van de financiële afdeling; de blootstelling aan uitval van kritieke systemen is zichtbaar teruggedrongen.
Gevallen waarin de cashflow in fasen wordt weergegeven, doorstaan een grondige toetsing, terwijl dia’s met één enkel ROI-cijfer dat niet doen.
Ga naar de begrotingsvergadering met je eigen cijfers
Stuur ons een uittreksel; wij sturen u dan de ingevulde businesscase (overschot, vermeden kosten, vrijgekomen werkkapitaal, terugverdientijd) terug, op basis van uw gegevens en klaar om te presenteren.
Vraag uw ROI-model op maat aan →Veelgestelde vragen
Hoe bereken je het rendement op investering (ROI) van MRO-voorraadoptimalisatie?
Welk financieringspercentage moeten we hanteren voor de MRO-voorraad?
Waarom zou men de optimalisatie van MRO beschouwen als het vrijmaken van werkkapitaal in plaats van als een softwareaankoop?
Hoe maak je de besparingen op stilstandtijd in de businesscase geloofwaardig?
Wanneer is de businesscase voor MRO-optimalisatie niet overtuigend?
Hoe lang duurt het voordat de optimalisatie van de MRO-voorraad resultaat oplevert?
Aanbevolen lectuur: Handleiding voor voorraadvermindering bij MRO · Kriticiteitskader · Vergelijking van alternatieven