Points clés à retenir
- Présentez cela comme une libération de fonds de roulement, et non l'achat d'un outil de maintenance. Cela modifie le budget concerné et l'organisme qui le finance.
- Utilisez le taux de coût de possession propre à votre équipe financière. Le fait de s'accorder dès le départ sur un chiffre élimine 80% du débat.
- Ajouter la ligne relative aux temps d'arrêt même si vous le présentez de manière prudente. C'est ce qui permet de rallier les équipes opérationnelles à votre cause.
- Évaluation des économies réalisées à ce jour (valeur de référence, vérifiée par ERP) dans le dossier lui-même. Cela apporte une réponse préalable à la seule question épineuse posée par le directeur financier.
- Le contre-argument, c'est le statu quo : Une dépense annuelle à sept chiffres est l'alternative qui est approuvée par défaut.
Lisez l'article complet ci-dessous pour en savoir plus.
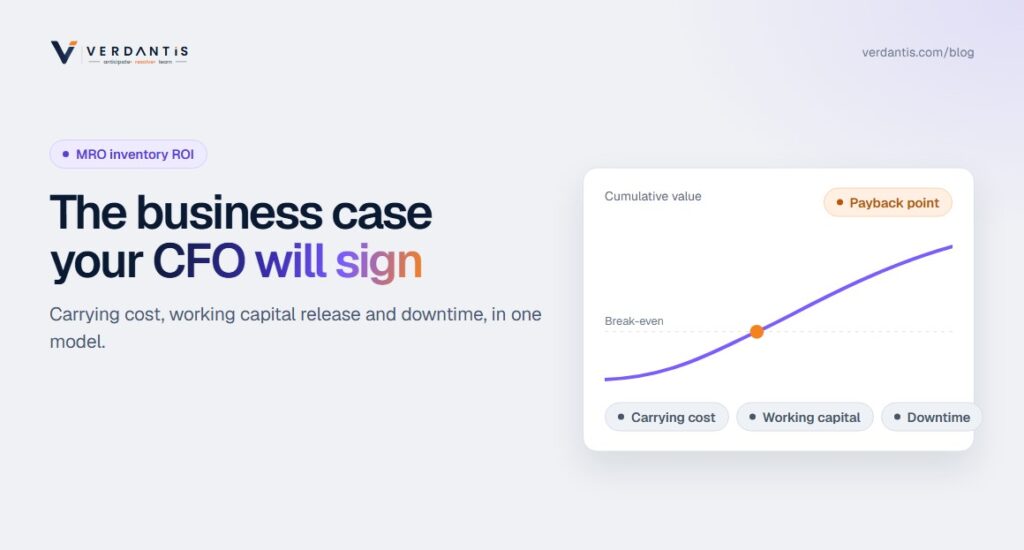
Réponse rapide : L'analyse de rentabilité de l'optimisation MRO repose sur trois axes de valeur : les coûts de stockage annuels évités (valeur des stocks × taux de stockage de 15-25% × objectif de réduction de 15-30%), le fonds de roulement libéré en une seule fois (l'excédent lui-même) et les temps d'arrêt évités grâce à la protection des articles critiques en rupture de stock. Pour un stock MRO type de $20M, cela représente entre $450K et $1,5M par an d’économies sur les coûts de stockage, plus entre $3M et $6M de fonds de roulement libéré, pour un coût de la plateforme compris entre quelques centaines de milliers et un million, et un retour sur investissement en moins de 12 mois rien que pour le premier axe.
Que faut-il inclure dans l'analyse de rentabilité ? Le modèle, ligne par ligne
Cinq lignes, dans l'ordre dans lequel un directeur financier les lit :
Le modèle, ligne par ligne, dans l'ordre dans lequel un directeur financier les lit
| Ligne | Qu'est-ce qu'on y met ? | Comment le calculer ou où le trouver ? |
|---|---|---|
| 1 · Situation de référence | Valeur totale des stocks MRO, gelée à une date donnée, par site, majorée de la part estimée de l'excédent | Utilisez 20-40% comme fourchette indicative pour l'excédent jusqu'à ce que votre analyse des données le remplace par votre chiffre réel. |
| 2 · Coût de détention évité (annuel) | Valeur des stocks × taux de rotation × objectif de réduction | Utilisez le taux de portage de votre service financier. La plupart se situent entre 15 et 25% et couvrent le capital, le stockage, les pertes, l'assurance et l'obsolescence. |
| 3 · Libération de fonds de roulement (opération ponctuelle) | La valeur excédentaire elle-même | Réparti sur 4 à 6 trimestres, à mesure que les mesures prennent effet et que les stocks s'épuisent ou sont cédés |
| 4 · Temps d'arrêt évités (par an) | Heures d'arrêt dues aux pièces × coût horaire | Cette mesure ne s'applique qu'aux pièces de rechange critiques pour lesquelles l'analyse révèle une protection insuffisante. Présenter un scénario prudent et un scénario prévisionnel. |
| 5 · Coûts (pour les deux parties) | Plateforme et mise en œuvre, votre temps en tant que PME, et comptabilisation des pertes liées à la cession de matériel obsolète |
Trois indicateurs de performance sont déterminants dans cette salle. C'est grâce au rapport coût-bénéfice que ces dossiers sont approuvés par les comités d'investissement lorsqu'ils sont présentés de manière adéquate.
Les indicateurs de performance qui comptent dans la salle
Durée d'amortissement la première année
Lorsque le programme aura été rentabilisé.
Valeur actuelle nette sur 3 ans
La valeur du programme sur trois ans.
Valeur annuelle : coût annuel de la plateforme
Dans cette catégorie, ce ratio se situe généralement entre 3:1 et 10:1.
Pourquoi présenter cela comme un besoin en fonds de roulement plutôt que comme l'achat d'un logiciel ?
Parce que cela modifie l'ensemble de comparaison.
Présenté comme
Logiciel de maintenance
- Une plateforme logicielle est en concurrence avec toutes les autres demandes d'outils dans le budget de l'usine
- Il attend son tour
Présenté comme
Libération de fonds de roulement
- Libération de $4M de fonds de roulement immobilisés, avec un rendement annuel de 4 pour 1
- Il rivalise avec le coût du capital de l'entreprise et l'emporte automatiquement
Le stock figure au bilan, et le directeur financier en est l'acheteur économique.
Cette approche est également tout simplement plus précise : le stock est un poste du bilan, le principal résultat du programme est la trésorerie et la réduction des frais de stockage, et c’est le directeur financier (et non le responsable de la maintenance) qui est l’acheteur économique. Les promoteurs du projet qui adoptent cette approche se retrouvent face à une réunion bien différente de celle qu’ils redoutaient.
Comment rendre les délais d'indisponibilité crédibles plutôt que vagues ?
Trois règles permettent de le justifier :
Trois règles permettent de maintenir une ligne de défense solide contre les temps d'arrêt
01
Ne prendre en compte que les temps d'arrêt liés aux pièces
Il ne s'agit pas de tous les temps d'arrêt : plus précisément, les cas où la réparation a été bloquée par l'attente d'une pièce. La plupart des données issues des systèmes de gestion de la maintenance (CMMS) ou des bons de travail permettent d'isoler les heures d'attente liées aux pièces ; même un examen manuel des 20 pannes les plus importantes de l'année dernière fournit une base solide.
02
Ne l'appliquez qu'aux lacunes identifiées
L'affirmation n'est pas “ l'optimisation met fin aux temps d'arrêt ”, mais “ ces pièces de rechange critiques spécifiques ne bénéficient pas d'une protection suffisante à l'heure actuelle ; voici les risques encourus ”. Il s'agit d'un constat technique, et non d'une promesse.
03
Présenter un scénario prudent
Divisez votre estimation par deux et présentez les deux chiffres. Une ligne de temps d'arrêt qui résiste à une réduction de 50% tout en restant significative est plus convaincante qu'une ligne très élevée qui s'expose à la critique.
Gérée de cette manière, la ligne « temps d’arrêt » remplit véritablement son rôle : elle fait des équipes opérationnelles des partenaires à part entière plutôt que des sceptiques, car leurs difficultés se répercutent enfin sur le bilan financier.
Sur quels points le directeur financier va-t-il s'opposer, et quelles sont les réponses ?
Quatre objections peuvent être soulevées, et chacune d'entre elles appelle une réponse que vous pouvez présenter lors de la réunion :
Les points sur lesquels le directeur financier mettra des bâtons dans les roues, et les réponses
| La réaction | La réponse |
|---|---|
| “ Ces économies sont théoriques. ” | Répondez en présentant votre méthodologie de mesure : un niveau de référence fixe, des économies réalisées vérifiées dans l'ERP (baisse effective de la valeur des stocks, commandes d'achat effectivement évitées), avec un rapport trimestriel. C'est la distinction entre les économies identifiées et celles réalisées qui inspire confiance ; présentez-la dans votre argumentaire avant même qu'on vous la demande. |
| “ Nous avons déjà essayé de réduire nos stocks. ” | Il s'agit très certainement d'une analyse ponctuelle réalisée dans le cadre d'une mission de conseil, qui a ensuite été laissée de côté. La différence réside dans la réoptimisation continue et la mise en œuvre au sein de l'ERP : des changements de politique qui continuent d'être mis en place même après que l'élan initial s'est estompé. Notre guide de réduction explique pourquoi certains programmes échouent et ce qui assure leur pérennité. |
| “ Et si on supprimait quelque chose dont on a besoin ? ” | Conception axée sur la criticité : la protection des pièces de rechange indispensables au fonctionnement de la centrale augmente tandis que l'excédent diminue, et le service de maintenance valide la liste des éléments critiques avant toute modification de la politique. Voir le cadre de criticité. |
| “ Pourquoi ce fournisseur ? ” | Voici la solution du concours de pâtisserie : le même extrait pour tous les finalistes, des critères de réussite définis au préalable, des contrôles ponctuels des résultats. Le comparaison des alternatives présente la structure de la liste restreinte. |
Ne construisez pas le modèle tout seul
MRO360 traite votre extrait de données et vous renvoie l'analyse de rentabilité, qui intègre vos chiffres réels concernant les excédents, les doublons et les éléments critiques sous-protégés, généralement dans un délai de deux semaines.
Créez votre modèle de retour sur investissement →Dans quels cas l'analyse de rentabilité n'est-elle PAS favorable ?
L'honnêteté renforce le texte et l'argumentaire. Les chiffres ne tiennent plus la route dans trois situations :
Les calculs ne tiennent plus la route quand…
Positions inférieures à environ $3M
Les économies réalisées sur les coûts de détention ne suffisent pas à couvrir les coûts liés à la plateforme d'entreprise. Il faut plutôt améliorer les processus.
Fermeture ou cession dans un délai de deux ans
La fermeture ou la cession du site est prévue avant le versement des fonds prévus par le programme.
Pas de temps à consacrer à une PME, même à raison de 2 à 4 heures par semaine
Les programmes de gestion des données qui n'ont pas de responsable sont voués à l'échec, quel que soit leur retour sur investissement.
Si aucun de ces cas ne s'applique et que votre patrimoine dépasse les huit chiffres, l'affaire est généralement loin d'être réglée.
À quoi ressemble le calendrier de création de valeur dans ce cas précis ?
Présentez-le en trois étapes afin que le service financier puisse voir à quel moment les flux de trésorerie ont effectivement lieu :
Délai de rentabilisation : quand les fonds sont effectivement transférés
Semaines 1 à 8
Données connectées, analyse terminée, résultats validés. C'est à ce stade que l'évaluation remplace les estimations par vos chiffres réels.
Mois 3 à 6
Mise en œuvre des premières mesures, début de la réduction des stocks, premier rapport sur les économies réalisées par rapport au scénario de référence.
De 6 à 18 mois
Les mesures de réduction concernant la cible 15-30%, la cession des équipements obsolètes s'effectue conformément au calendrier de mise en non-valeur établi par le service financier, et les risques liés aux temps d'arrêt sur les équipements critiques ont été clairement éliminés.
Les analyses basées sur les flux de trésorerie résistent à un examen minutieux, contrairement aux diapositives présentant un taux de retour sur investissement (ROI) sous forme de chiffre unique.
Présentez-vous à la réunion budgétaire avec vos propres chiffres
Envoyez-nous un extrait ; nous vous renverrons une analyse de rentabilité complétée (excédent, économies réalisées, libération de fonds de roulement, délai de rentabilité) élaborée à partir de vos données, prête à être présentée.
Demandez votre modèle de retour sur investissement personnalisé →Foire aux questions
Comment calcule-t-on le retour sur investissement (ROI) de l'optimisation des stocks MRO ?
Quel taux de coût de possession devons-nous appliquer aux stocks de pièces de rechange et de maintenance (MRO) ?
Pourquoi présenter l'optimisation de la maintenance, des réparations et des révisions (MRO) comme une libération de fonds de roulement plutôt que comme l'achat d'un logiciel ?
Comment rendre crédibles, dans l'analyse de rentabilité, les économies réalisées grâce à la réduction des temps d'arrêt ?
Dans quels cas l'analyse de rentabilité d'un projet d'optimisation MRO n'est-elle pas concluante ?
Combien de temps faut-il pour que l'optimisation des stocks MRO génère de la valeur ?
À lire également : Guide pratique pour la réduction des stocks MRO · Cadre de criticité · Comparaison des alternatives