النقاط الرئيسية
- صِغْ ذلك على أنه تحرير لرأس المال العامل, ، وليس شراء أداة صيانة. فهذا يغير الميزانية التي يتنافس عليها المشروع والجهة التي تموله.
- استخدم معدل تكلفة الاحتفاظ الخاص بفريق الشؤون المالية لديك. الاتفاق على تحديد رقم واحد مسبقًا يزيل 80% من الجدل.
- أضف سطر «فترة التوقف» حتى لو عرضت الأمر بطريقة متحفظة. فهذا هو ما يجعل العمليات في صالحك.
- قياس المدخرات المحققة الحالية (الخط الأساسي، تم التحقق منه باستخدام تقنية ERP) في القضية نفسها. وهو يقدم إجابة مسبقة على السؤال الصعب الوحيد الذي يطرحه المدير المالي.
- أما الحالة المقابلة فهي الوضع الراهن: إن الإنفاق السنوي الذي يصل إلى رقم مكون من سبعة أرقام هو البديل الذي يتم الموافقة عليه تلقائيًا.
اقرأ المقال كاملاً أدناه لمعرفة المزيد.
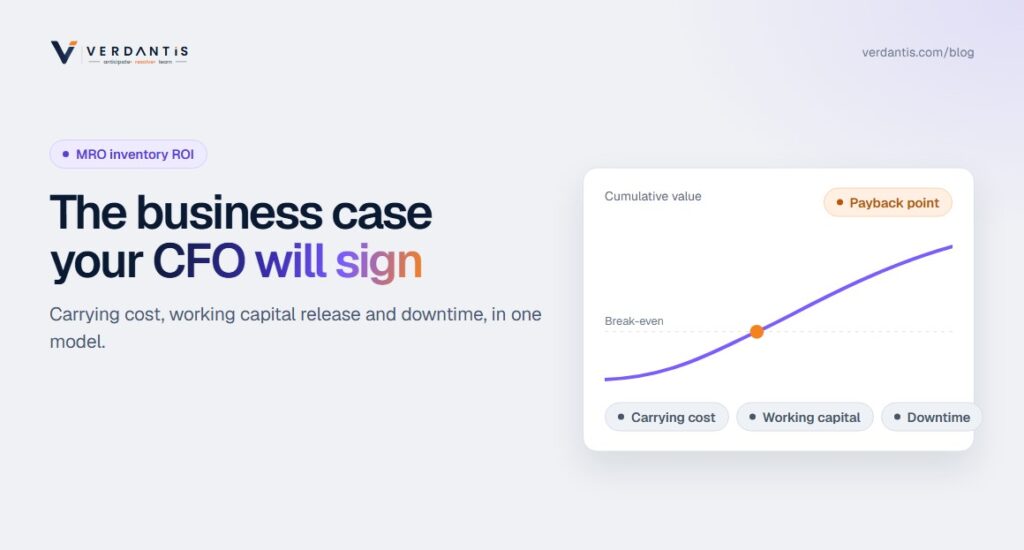
إجابة سريعة: تستند دراسة الجدوى الخاصة بتحسين عمليات الصيانة والإصلاح والعمليات (MRO) إلى ثلاثة محاور للقيمة: تكلفة الاحتفاظ السنوية التي تم تجنبها (قيمة المخزون × معدل تكلفة الاحتفاظ 15-25% × هدف التخفيض 15-30%)، ورأس المال العامل الذي تم تحريره لمرة واحدة (الفائض نفسه)، ووقت التعطل الذي تم تجنبه بفضل حماية المكونات الحيوية التي تعاني من نقص في المخزون. في حالة مخزون صيانة وإصلاح وتشغيل (MRO) نموذجي بقيمة $20M، يبلغ ذلك ما بين $450K و$1.5M سنويًّا من تكاليف التخزين التي تم تجنبها، بالإضافة إلى ما بين $3M و$6M من رأس المال العامل الذي تم تحريره، مقابل تكلفة منصة تتراوح بين الرقم الستي المنخفض والمتوسط، واسترداد التكلفة في غضون 12 شهرًا على الخط الأول وحده.
ما الذي يتضمنه تحليل الجدوى؟ النموذج، سطراً سطراً
خمس أسطر، بالترتيب الذي يقرأها به المدير المالي:
النموذج، سطراً سطراً، بالترتيب الذي يقرأه المدير المالي
| السطر | ما الذي يُوضع فيه | كيفية حسابه أو الحصول عليه |
|---|---|---|
| 1 · خط الأساس | القيمة الإجمالية لمخزون الصيانة والإصلاح والعمليات (MRO) في تاريخ معين، حسب المصنع، مضافًا إليها الحصة الزائدة المقدرة | استخدم الرمز 20-40% كنطاق صناعي للفائض إلى أن يستبدله تقييم البيانات الخاص بك بالرقم الفعلي |
| 2 · تكلفة التمويل التي تم تجنبها (سنوية) | قيمة المخزون × معدل التقييم × الهدف المحدد للتخفيض | استخدم معدل التكاليف الإجمالية لفريق الشؤون المالية لديك. وتبلغ هذه التكاليف عادةً ما بين 15 و25%، وتشمل تكاليف رأس المال والتخزين والضياع والتأمين والتقادم. |
| 3 · رأس المال العامل الذي تم تحريره (لمرة واحدة) | القيمة الزائدة نفسها | تُنفَّذ على مراحل تمتد من 4 إلى 6 أرباع، مع دخول السياسات حيز التنفيذ واستنفاد المخزون أو التخلص منه |
| 4 · تجنب فترات التعطل (سنويًا) | ساعات التوقف عن العمل بسبب الأعطال × التكلفة في الساعة | يُطبق هذا فقط على قطع الغيار الحيوية التي أظهر التحليل أنها لا تحظى بالحماية الكافية. قم بعرض سيناريو متحفظ وسيناريو متوقع |
| 5 · التكاليف (كلا الطرفين) | المنصة والتنفيذ، والوقت المخصص لشركتك الصغيرة والمتوسطة، والمحاسبة المتعلقة بشطب الأصول المتقادمة عند التخلص منها |
هناك ثلاثة مؤشرات أداء مهمة في هذا السياق. ونسبة القيمة إلى التكلفة هي السبب في أن هذه الحالات تحظى بموافقة لجان الاستثمار عندما يتم عرضها بالشكل الصحيح.
مقاييس الأداء المهمة في الغرفة
فترة استرداد التكلفة في السنة الأولى
عندما يكون البرنامج قد استرد تكلفته.
القيمة الحالية الصافية لمدة 3 سنوات
قيمة البرنامج على مدى ثلاث سنوات.
القيمة السنوية: التكلفة السنوية للمنصة
في هذه الفئة، تتراوح النسبة عادةً بين 3:1 و10:1.
لماذا يتم تصنيفها على أنها رأس مال عامل بدلاً من شراء برمجيات؟
لأن ذلك يغير مجموعة المقارنة.
يُوصف بأنه
برامج الصيانة
- تتنافس منصة برمجية مع كل طلب آخر لشراء أدوات ضمن ميزانية المصنع
- إنها تنتظر دورها
يُوصف بأنه
تحرير رأس المال العامل
- تحرير $4M من رأس المال العامل المحتجز بعائد سنوي بنسبة 4:1
- إنها تتنافس مع تكلفة رأس المال للشركة، وتفوز تلقائيًّا
يُعد المستودع بنداً في الميزانية العمومية، والمدير المالي هو «المشتري الاقتصادي».
كما أن هذا الإطار أكثر دقة بكل بساطة: فالمخزن هو بند في الميزانية العمومية، والناتج الرئيسي للبرنامج هو النقد وتجنب تكاليف الترحيل، والمدير المالي (وليس مدير الصيانة) هو «المشتري الاقتصادي». أما الداعمون الذين يفهمون هذا الإطار بشكل صحيح، فيدخلون اجتماعًا مختلفًا تمامًا عن ذلك الذي كانوا يخشونه.
كيف نجعل توقعات فترة التوقف عن العمل موثوقة بدلاً من أن تكون مجرد تخمينات؟
هناك ثلاث قواعد تجعل هذا الأمر قابلاً للدفاع عنه:
ثلاث قواعد تحافظ على قوة خط الدفاع في أوقات الركود
01
احسب فقط فترات التعطل الناتجة عن الأعطال في الأجزاء
لا يشمل ذلك جميع فترات التوقف عن العمل: بل يقتصر على الحالات التي كان فيها الإصلاح رهنًا بوصول قطعة غيار. تتيح لك معظم بيانات أنظمة إدارة الصيانة (CMMS) وأوامر العمل تحديد ساعات الانتظار بسبب نقص المواد؛ بل إن المراجعة اليدوية لأهم 20 حالة توقف عن العمل في العام الماضي توفر أساسًا يمكن الدفاع عنه.
02
لا تطبقه إلا على الثغرات التي تم تحديدها
الادعاء ليس أن “التحسين ينهي فترات التعطل”، بل أنه “هذه قطع الغيار الحيوية المحددة لا تحظى بالحماية الكافية في الوقت الحالي؛ وإليكم المخاطر المترتبة على ذلك”. وهذا بيان هندسي، وليس وعدًا.
03
عرض السيناريو المتحفظ
اقطع تقديرك إلى النصف واعرض كلا الرقمين. فخط فترة التعطل الذي يظل مهمًّا حتى بعد خصم 50% يكون أكثر إقناعًا من الخط الكبير الذي يفتح الباب للهجوم.
وبهذه الطريقة، يؤدي قسم تعطل العمليات دوره الحقيقي: فهو يجعل قسم العمليات شريكًا في الرعاية بدلاً من أن يكون متشككًا، لأن الخسائر التي يتكبدها أصبحت أخيرًا جزءًا من الحجة المالية.
ما هي الأمور التي سيبدي المدير المالي اعتراضه عليها، وما هي الحلول؟
هناك أربعة اعتراضات، ولكل منها إجابة يمكنك طرحها في الجلسة:
الأمور التي سيبدي المدير المالي اعتراضه عليها، والإجابات عليها
| رد الفعل | الجواب |
|---|---|
| “هذه الوفورات مجرد افتراضات.” | أجب باستخدام تصميم قياسي: خط أساس ثابت، ووفورات محققة تم التحقق منها في نظام تخطيط موارد المؤسسة (انخفاض فعلي في قيمة المخزون، وتجنب فعلي لإصدار أوامر الشراء)، مع تقديم تقارير ربع سنوية. الفرق بين «المحدد» و«المحقق» هو ما يكسب الثقة؛ فاذكره في العرض قبل أن يسألوا عنه. |
| “لقد حاولنا تقليص المخزون من قبل.” | من شبه المؤكد أنه كان تحليلًا استشاريًّا لمرة واحدة لم يُستفد منه لاحقًا. والفرق يكمن في إعادة التحسين والتنفيذ المستمرين ضمن نظام تخطيط موارد المؤسسة (ERP): التغييرات في السياسات التي تستمر في الظهور بعد أن يتلاشى الزخم الذي يسبق انطلاق المشروع. لدينا دليل إجراءات التخفيض يتناول الأسباب التي تؤدي إلى فشل البرامج والعوامل التي تساهم في استمرارها. |
| “ماذا لو قمنا باستبعاد شيء نحتاجه؟” | التصميم القائم على الأولوية الحرجة: تزداد الحماية المخصصة لقطع الغيار الضرورية لتشغيل المحطة بينما تنخفض الحماية المفرطة، وتقوم إدارة الصيانة بالتحقق من قائمة المكونات الحرجة قبل إجراء أي تغييرات في السياسة. انظر إطار الحرجية. |
| “لماذا هذا البائع؟” | تأتي الإجابة من مسابقة الطهي: نفس المستخلص لكل متأهل للتصفيات النهائية، ومعايير نجاح متفق عليها مسبقًا، وفحص عشوائي للنتائج. الـ مقارنة بين البدائل يوضح هيكل قائمة المرشحين النهائيين. |
لا تقم ببناء النموذج بمفردك
تقوم MRO360 بتشغيل عملية الاستخراج الخاصة بك وتقدم لك دراسة الجدوى التي تتضمن الأرقام الفعلية للفائض، وحالات التكرار الفعلية، والعناصر الحيوية التي تعاني من نقص فعلي في الحماية، وعادةً ما يتم ذلك في غضون أسبوعين.
ابدأ في إنشاء نموذج عائد الاستثمار الخاص بك →متى لا يتم الموافقة على دراسة الجدوى؟
الصدق يعزز من قوة الصفحة والعرض الترويجي. وتصبح الحسابات غير مقنعة في ثلاث حالات:
تصبح الحسابات غير دقيقة عندما…
المراكز التي تقل قيمتها عن $3M تقريبًا
التوفير في تكاليف الاحتفاظ بالأصول لا يكفي لتغطية تكاليف منصة المؤسسة. بل يجب إصلاح العمليات بدلاً من ذلك.
الإغلاق أو التصفية في غضون عامين
من المقرر إغلاق الموقع أو التخلص منه قبل أن يتم صرف مستحقات البرنامج.
لا يوجد وقت مخصص للشركات الصغيرة والمتوسطة، حتى لو كان ذلك لمدة 2-4 ساعات أسبوعيًا
تُفشل برامج البيانات التي لا يوجد لها مالك، بغض النظر عن عائد الاستثمار.
وإذا لم ينطبق أي من هذه الحالات وكانت قيمة ممتلكاتك تتجاوز ثمانية أرقام، فإن القضية عادةً ما تكون بعيدة كل البعد عن ذلك.
كيف يبدو الجدول الزمني لتحقيق القيمة في هذه الحالة؟
قم بعرضه على ثلاث مراحل حتى يتسنى لقسم الشؤون المالية رؤية توقيت تحرك النقد فعليًّا:
الجدول الزمني لتحقيق القيمة: متى يتم تحويل الأموال فعليًّا
الأسابيع 1-8
البيانات متصلة، والتحليل مكتمل، والنتائج تم التحقق من صحتها. وهنا يحل التقييم محل التقديرات بأرقامك الفعلية.
الأشهر 3-6
تم تنفيذ الموجات الأولى من السياسات، وبدأت عملية تخفيض المخزون، وصدر أول تقرير عن الوفورات المحققة مقارنة بالخط الأساسي.
الأشهر من 6 إلى 18
تم إنجاز مهام تخفيض التكاليف المتعلقة بالهدف 15-30%، وتم تنفيذ عمليات التخلص من الأصول المتقادمة وفقًا لجدول الشطب المالي، كما تم إغلاق الثغرات المتعلقة بفترات التعطل في الأنظمة الحيوية بشكل واضح.
تنجح الحالات التي تعتمد على مراحل التدفق النقدي في اجتياز التدقيق، على عكس شرائح عرض عائد الاستثمار التي تعتمد على رقم واحد.
احضر اجتماع الميزانية وأنت مزود بأرقامك الخاصة
أرسل إلينا مقتطفًا؛ وسنرسل إليك دراسة الجدوى المكتملة (الفائض، والتكاليف التي تم تجنبها، وتحرير رأس المال العامل، وفترة الاسترداد) المبنية على بياناتك، وجاهزة للعرض.
اطلب نموذج عائد الاستثمار المخصص لك →الأسئلة الشائعة
كيف يتم حساب عائد الاستثمار في تحسين مخزون قطع الغيار والصيانة والإصلاح (MRO)؟
ما هو معدل تكلفة الاحتفاظ الذي ينبغي أن نستخدمه لمخزون قطع الغيار والصيانة والإصلاح؟
لماذا يُنظر إلى تحسين عمليات الصيانة والإصلاح والعمرة (MRO) على أنه عملية لتحرير رأس المال العامل بدلاً من شراء برمجيات؟
كيف يمكنك إضفاء المصداقية على الوفورات المتحققة من تقليل وقت التعطل في دراسة الجدوى؟
متى لا تكون الجدوى الاقتصادية لمشروع تحسين خدمات الصيانة والإصلاح والعمرة (MRO) واضحة؟
كم من الوقت يستغرق تحسين مخزون الصيانة والإصلاح والعمليات (MRO) حتى يحقق قيمة مضافة؟
مقالات ذات صلة: دليل إجراءات خفض مخزون قطع غيار الصيانة والإصلاح والعمليات (MRO) · إطار العمل الخاص بالحالة الحرجة · مقارنة بين البدائل